La austeridad
Para la primera postura esa taza de café representa la incapacidad de postergar una gratificación presente a cambio de un beneficio futuro.
La queja es "la plata no me alcanza" y el planteo es que no le alcanza porque se la gasta toda en cosas superfluas, gustos permanentes y satisfacción inagotable en pequeñas dosis.
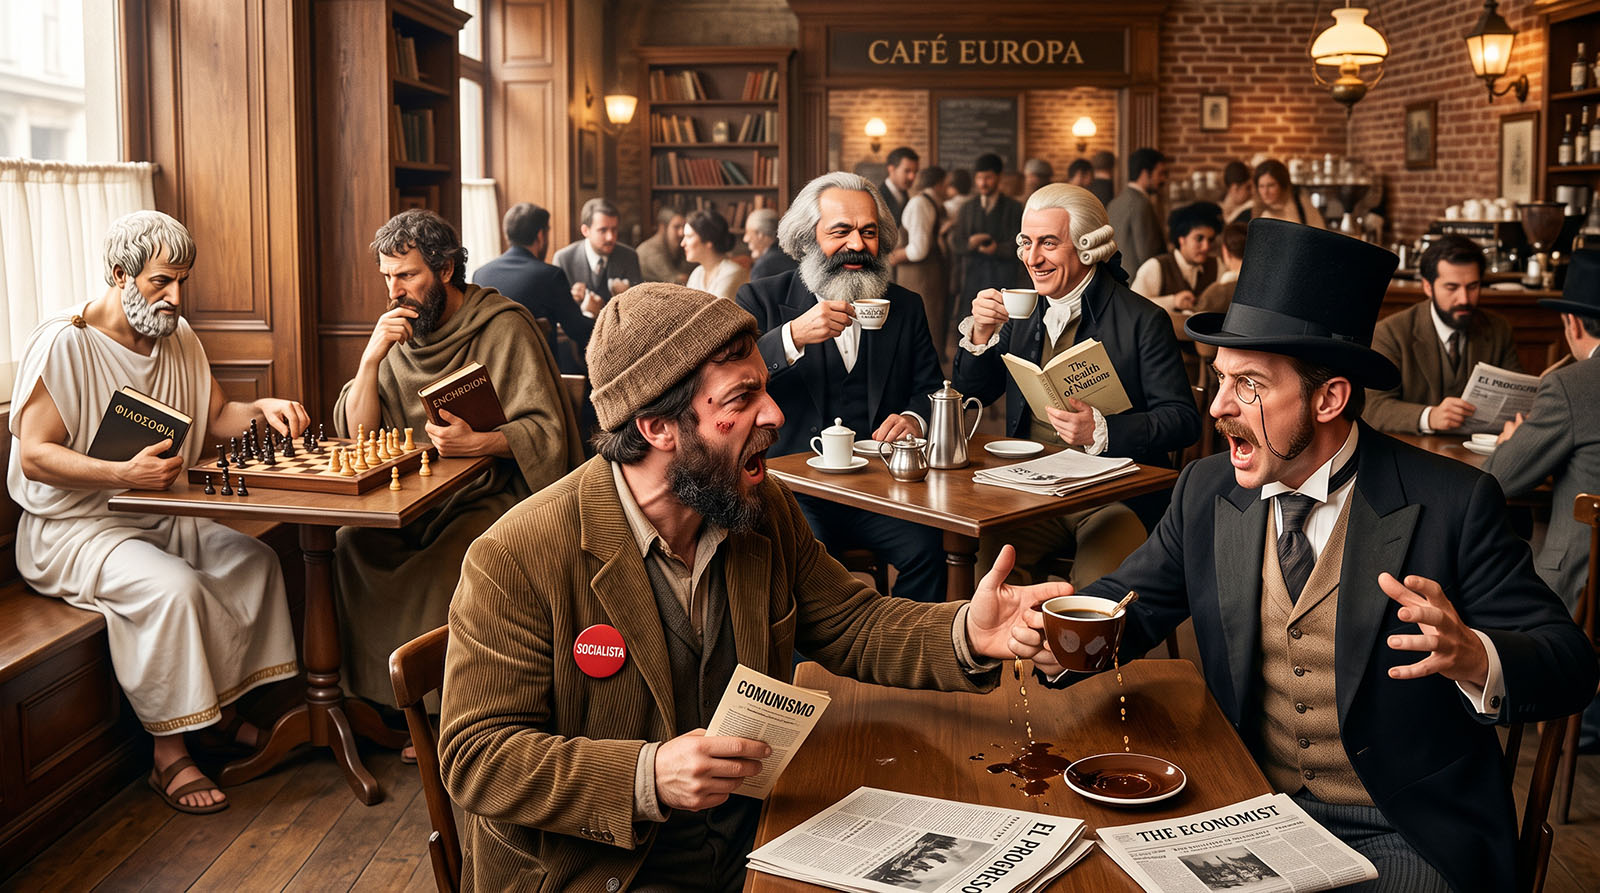
El filósofo estoico Epicteto distingue aquello que depende de nosotros y lo que no, la diferencia entre nuestras acciones y circunstancias externas es fundamental en su pensamiento.
En El Enquiridión, ya en su primer capítulo, define las cosas que están bajo nuestro control, nuestras opiniones, deseos, aversiones, aquello que surge de nuestras propias acciones. También deja en claro las que no, las que son externas y no podemos controlar.
La disciplina financiera requiere del autocontrol al que tanto refiere Epicteto, la educación financiera es imprescindible y es muy difícil que logres tus objetivos si nunca alcanzás cierta estabilidad económica. Mucho menos si vivís atrapado en deudas que crecen más rápido que tus ingresos.
No es extraño encontrarnos con gente que vive de llanto en llanto por su situación, pero la vemos suscribiéndose a todo servicio, con el último teléfono de la marca famosa, las mejores zapatillas recién estrenadas y el auto 0 km "porque lo uso todos los días", inventándose excusas para justificar lo que, en el fondo, sabe que es un gasto irracional y totalmente impulsivo.
Estas personas existen, tampoco tiene sentido negarlo. Hay quienes convierten cualquier aumento de ingresos en una nueva obligación de consumo y nunca consiguen mejorar su situación económica porque sus gastos crecen al mismo ritmo que sus posibilidades.
Claro que tampoco es lo mismo endeudarse para comprar algo innecesario que hacerlo para cubrir una emergencia, financiar una herramienta de trabajo o, simplemente, llegar a fin de mes. Meter todas las deudas en la misma bolsa también sería un error.
El punto es que las malas decisiones financieras tienen consecuencias, y la responsabilidad individual existe, por más incómodo que resulte señalarla.
Pero hay un problema con esta postura: que existan personas que administran mal sus recursos no significa que todas las personas con dificultades económicas sean responsables de ellas.
Tampoco que, por administrar perfectamente sus ingresos, alguien vaya a poder salir necesariamente de la pobreza.
Cuestión de presupuesto
Ahora bien, por más que te ahorres todos los cafés del mundo, ¿podrías juntar lo mínimo para una casa?
Vamos, es el argumento más común de todos. A 50 dólares por mes ahorrados por no tomarse el capuchino llegás a 600 dólares al año. Para poder presentar un adelanto hipotético de unos USD 20.000 necesitás que el mercado inmobiliario se mantenga así como está, sin variaciones, durante más de 33 años.
Y eso sin contar inflación, aumento de los precios inmobiliarios ni rendimientos sobre el dinero ahorrado. Es una simplificación, obviamente, pero sirve para ilustrar las enormes diferencias entre lo que podemos ahorrar y lo que necesitamos para ciertos objetivos.
Vuelvo a los griegos. Para Aristóteles vivir bien requería virtud y buenas acciones, pero también ayuditas externas, sean recursos materiales, salud y relaciones personales. Todo bien con tu carácter y virtud, pero estos no anulan los efectos de las desgracias o privaciones.
Es decir, todo bien con ser virtuoso, pero si naciste en el peor lugar del planeta, estás jodido. Podés ahorrar todo lo que quieras, pero aun así quizás nunca logres un diferencial significativo en tu vida si el contexto no te lo permite.
Esto no significa que el ahorro sea inútil. Ahorrar 600 dólares anuales puede ser la diferencia entre afrontar una emergencia o terminar endeudado, entre poder pagar un curso o perder una oportunidad.
Lo que no podemos hacer es confundir una herramienta para mejorar nuestra situación financiera con una solución universal para problemas que exceden ampliamente nuestras posibilidades.
El ahorro no es inútil porque resulte insuficiente para comprar una casa. Pero una casa tampoco se vuelve accesible simplemente porque alguien aprenda a ahorrar.
Vivir cuesta caro
La disciplina financiera da resultados, el que quiera contradecirlo que lo haga, los estudios confirman efectos positivos al respecto. Esa parte de la postura individualista funciona.
Le pedí a ChatGPT que me encontrara fuentes y dio con muchas (que anda bastante bien para eso), entre ellas un metaanálisis de 76 experimentos aleatorizados, con más de 160.000 participantes, encontró que la educación financiera mejora tanto los conocimientos como los comportamientos financieros, aunque eso no implica que por sí sola pueda resolver la pobreza.
Nuestras decisiones pueden mejorar nuestra situación económica. Aprender a presupuestar, controlar deudas, desarrollar hábitos de ahorro, todo esto tiene una utilidad real comprobable.
Pero nada de esto significa que, por más disciplinado que seas, puedas resolver cualquier situación de pobreza.
Las condiciones económicas establecen límites. Según datos de la OCDE, en promedio uno de cada tres hogares inquilinos de bajos ingresos de sus países miembros destina más del 40% de su ingreso disponible al alquiler.
Y todavía falta pagar alimentación, transporte, servicios, salud y tantas otras necesidades básicas.
Reducir los gastos es una decisión individual aplicable, pero modificar la relación entre sueldos y costo de vivienda no lo es. Escapa completamente al control individual.
Aquí aparece algo muy interesante: le exigimos al pobre la mejor de las coordinaciones y uso racional de sus recursos como no le exigimos a nadie más. Le exigimos capacidad de planificación, uso racional de recursos y una resistencia infinita a cualquier tipo de tentación.
Pero sabemos que vivir bajo presión económica permanente puede afectar nuestra capacidad de decidir. La preocupación constante por llegar a fin de mes consume recursos mentales que podríamos dedicar a otras cosas.
Hay investigaciones que encontraron efectos de las preocupaciones financieras sobre el rendimiento cognitivo en determinadas tareas. Esto no significa que la pobreza vuelva menos inteligentes a las personas, sino que la escasez puede imponer una carga adicional a la hora de planificar y tomar decisiones.
Entonces, ¿en qué quedamos? ¿De pronto y milagrosamente deberían ser los más sabios a la hora de administrar dinero? ¿Les exigimos una disciplina sobrehumana justamente a quienes tienen menos margen para equivocarse?
Una persona con recursos puede cometer un error financiero y perder parte de sus ahorros. Otra, con ingresos mínimos, puede cometer uno mucho menor y terminar sin poder pagar el alquiler. El mismo error no tiene las mismas consecuencias para todos.
Nota adicional: me hace recordar a cualquier millonario cuando habla de sus primeros "fracasos", y tiene diez u ocho proyectos fallidos, cualquier persona normal no puede fracasar más de dos veces.
La realidad es que las oportunidades no se distribuyen uniformemente, nunca sucederá, pero eso no significa que debamos ignorar la magnitud de esas diferencias.
Y acá también aparece la tentación de transformar la pobreza en una especie de identidad moral, ya sea culpando a quien la padece como si fuera un defecto de carácter o romantizándola como si fuese algo bueno.
Ninguna de las dos cosas ayuda demasiado.
El precio de sentirse vivo
Hay otra cuestión que suele quedar afuera de esta discusión: ¿cuánto derecho tiene una persona pobre a disfrutar de su propia vida?
Porque pareciera que, desde el momento en que alguien tiene dificultades económicas, cada pequeño placer se transforma en un delito financiero.
Un café es un derroche, una salida a comer es una irresponsabilidad y comprarse algo que no sea estrictamente necesario es una demostración de que merece seguir siendo pobre.
Curiosa exigencia. A quien tiene dinero le celebramos los gustos como fruto de su esfuerzo. A quien no lo tiene se los reprochamos como prueba de su falta de disciplina.
Adam Smith, mucho antes de convertirse en uno de los grandes referentes de la economía de mercado (si, ya se que muchos lo detestan, pero vayan al psiquiatra antes😋) , ya distinguía entre las necesidades indispensables para sobrevivir y aquellas que una sociedad considera necesarias para vivir con dignidad.
En La riqueza de las naciones utilizaba el ejemplo de una camisa de lino, algo que no era indispensable para la supervivencia, pero cuya ausencia podía resultar socialmente humillante para una persona respetable de su época.
Es decir, vivir dignamente no es exactamente lo mismo que sobrevivir.
Esto no convierte al café de lujo, al teléfono nuevo o a unas vacaciones en derechos fundamentales, obviamente. Pero sí nos obliga a preguntarnos por qué esperamos que una persona con pocos recursos renuncie a todo aquello que no resulte estrictamente imprescindible.
Tampoco alcanza con invertir el razonamiento y justificar cualquier gasto porque "la vida es una sola". Eso puede ser cierto, pero las deudas también existen, y suelen sobrevivir bastante más que el placer que las generó.
Si vivís endeudado son más los años que vas a tener que deslomarte para pagar las deudas que los minutos de placer recibidos.
Si nunca vas a poder comprar una casa, ¿eso significa que cualquier gasto presente está justificado? No, por supuesto que no. Entre tener una casa y no tener nada hay una enorme cantidad de objetivos financieros que también pueden mejorar tu calidad de vida.
La cuestión no es si una persona pobre tiene derecho a tomarse un café. Por supuesto que lo tiene. La cuestión es si ese gasto compromete realmente su estabilidad o si simplemente estamos utilizando su taza para emitir un juicio moral sobre su situación.
Porque no todo placer es un desperdicio, del mismo modo que no todo sacrificio es una inversión.
Se puede mejorar
Existe también una posición igualmente peligrosa: asumir que, porque las condiciones económicas son desfavorables, cualquier esfuerzo individual resulta inútil.
Es confundir la dificultad con la imposibilidad y convertir un diagnóstico de la realidad en una invitación a resignarse.
Ser pobre no obliga a las personas a no hacer nada por mejorar su situación. Es falso que no puedan, es falso que no deban. Es mucho más difícil, pero no necesariamente imposible.
Eso sí, tampoco podemos confundir las historias excepcionales de superación con una garantía de que cualquiera puede repetirlas. Que alguien haya logrado escapar de la pobreza mediante esfuerzo y dedicación no significa que todos tengan las mismas oportunidades para hacerlo.
Y aquí entra John Rawls con su famoso experimento del velo de ignorancia.
La idea es imaginar que tenemos que elegir las reglas de una sociedad sin saber qué lugar nos tocará ocupar en ella. No sabemos si naceremos ricos o pobres, si tendremos una familia que nos sostenga, acceso a una buena educación o alguna discapacidad que dificulte nuestras posibilidades.
¿Seguiríamos defendiendo que cada cual debe arreglárselas exclusivamente con sus propios recursos si no supiéramos cuáles nos tocarán al nacer?
Linda suposición, que nos obliga a pensar cuánto de nuestro éxito depende realmente de nuestras decisiones y cuánto de circunstancias sobre las que nunca tuvimos control.
No significa que la responsabilidad individual deje de existir. Significa que el punto de partida importa, y mucho.
También importa el esfuerzo, por supuesto. Una persona que recibe oportunidades y las desperdicia puede terminar en una situación peor que otra que, aun con enormes dificultades, toma buenas decisiones.
Pero tampoco podemos medir el mérito exclusivamente por el resultado. Dos personas pueden esforzarse lo mismo y terminar en lugares completamente diferentes.
La disciplina puede evitar que desperdiciemos nuestras oportunidades, pero no garantiza que esas oportunidades existan.
Y esto me abre la puerta a conclusiones que no son un 50-50 entre las dos posturas, sino que las veo como una comparación errónea y una discusión de dos temas diferentes.
Discutiendo contra la pared
Hoy por hoy, que alguien no pueda acceder a su propia vivienda no significa que su vida haya sido un derrotero de decisiones financieras equivocadas.
La distancia entre un café y una vivienda es enorme. En el medio, disminuir deudas, evitar intereses, ganar estabilidad, poder afrontar imprevistos y desarrollar autonomía tienen mucho más valor del que solemos reconocer.
La pobreza como incapacidad de cubrir necesidades básicas no es lo mismo que la dificultad de acceder a determinados bienes como la casa propia. No poder comprar una vivienda no implica necesariamente vivir en la pobreza, mientras que no poder pagar un techo digno sí puede ser una manifestación de ella.
Son problemas diferentes, aunque profundamente relacionados.
Y acá es donde creo que las dos posturas originales están discutiendo contra la pared.
Uno habla de cómo administrar el dinero que tenemos. El otro habla de cuánto dinero necesitamos para alcanzar determinados objetivos.
Ambos argumentos pueden ser correctos, pero no están respondiendo la misma pregunta.
Imaginemos dos personas que llegan con dificultades a fin de mes. Una tiene ingresos razonables, pero financia gastos impulsivos con préstamos, acumula intereses y gasta sistemáticamente más de lo que gana. La otra tiene ingresos tan bajos que, aun eliminando todo consumo prescindible, apenas logra pagar el alquiler, los servicios y la comida.
Ambas tienen el mismo problema aparente: no les alcanza la plata.
Pero decirles a las dos que solamente necesitan gastar menos sería tan absurdo como decirles que ninguna necesita aprender a administrar sus recursos.
Un mismo síntoma económico puede tener causas completamente diferentes. Y problemas diferentes requieren soluciones diferentes.
Más cercano a la realidad vemos que gran parte del problema pasa por tres factores: los recursos disponibles (ingresos, patrimonio, red familiar, acceso a créditos), las decisiones individuales (hábitos, planificación, educación financiera, tolerancia al riesgo, prioridades) y las oportunidades efectivas que tenemos (posibilidad de mejorar el sueldo, estudiar, cambiar de trabajo, una herencia o un nuevo puesto ofrecido).
Estos tres factores no son excluyentes, son lo que constituye el todo, interactúan y se afectan entre sí.
Una buena decisión puede permitirnos aprovechar una oportunidad. Una oportunidad puede darnos recursos para mejorar nuestras decisiones futuras. Y la falta de recursos puede impedirnos acceder a oportunidades que, de otra manera, cambiarían nuestra vida.
Ni la pobreza es romántica ni el éxito tampoco lo es. Que alguien haya salido de la pobreza mediante dedicación y esfuerzo no significa que el camino sea igual para todos.
Hay dificultades estructurales que no invalidan la importancia de las decisiones personales, pero tampoco las excepciones son la regla.
Y hay una diferencia importante entre ser responsable de nuestras decisiones y ser culpable de todos nuestros resultados.
Podemos exigir responsabilidad sobre las decisiones individuales, pero no sobre todas las circunstancias que nos rodean. Y podemos reclamar mejores condiciones económicas sin que eso nos exima de administrar razonablemente aquello que tenemos.
La realidad es un poco más dura, más allá del café que te tomes, hay responsabilidad y hay posibilidades. Necesitamos saber administrar nuestros recursos y también necesitamos las condiciones adecuadas para que nuestro esfuerzo produzca resultados.
Ni la disciplina garantiza la prosperidad ni la falta de oportunidades convierte cualquier decisión en una buena decisión.
Quizás deberíamos dejar de discutir si el pobre tiene derecho a tomarse un café y empezar a preguntarnos por qué creemos que ese café explica su pobreza.
Porque una taza de café puede ser un gasto innecesario, un pequeño placer o una mala decisión financiera. Lo que difícilmente pueda ser es la explicación de todo un sistema económico.
El problema nunca fue el café.



 19/10/2026 - 09:38:02